
خرافة "نموذج 1099 للموظفين": ما تحتاج الشركات إلى معرفته
هل سمعت من قبل بمصطلح "نموذج 1099" الذي يُطلب من الموظفين تعبئته ؟ إنه مصدر لبس شائع لدى الشركات والعاملين المستقلين على حد سواء. دعونا نوضح الأمر.
- يتلقى الموظفون نموذج W-2 من صاحب العمل؛ فهم لا يقومون بتعبئة نماذج 1099.
- يقوم المقاولون المستقلون بملء استمارة نموذج W-9 لتقديم معلوماتهم الضريبية إلى شركة ما.
- تستخدم الشركات نموذج W-9 لإعداد وإصدار نموذج 1099-NEC للمقاول.
- نموذج 1099-NEC يُستخدم للإبلاغ عن المدفوعات التي تبلغ 600 دولار أو أكثر لغير الموظفين.
مصطلح " موظف 1099 " غير دقيق من الناحية الفنية. فإذا تلقى شخص ما نموذج 1099 ، فهو متعاقد مستقل ، وليس موظفًا. هذا التمييز بالغ الأهمية فيما يتعلق بالضرائب والمزايا والامتثال القانوني.
مع تزايد اعتماد الشركات على العاملين المستقلين، يصبح فهم هذه العملية أمراً بالغ الأهمية. وتشير التوقعات إلى أن 86.5 مليون أمريكي سيعملون كمستقلين بحلول عام 2027 ، لذا فإن إعداد نماذج الضرائب بشكل صحيح أصبح أكثر أهمية من أي وقت مضى.
ينشأ الالتباس غالبًا من إجراءات المعاملات الورقية. يقوم المقاولون بتعبئة النموذج W-9 لتقديم رقم تعريف دافع الضرائب (TIN). ثم تستخدم الشركة هذه المعلومات لإعداد النموذج 1099-NEC (تعويضات غير الموظفين) في نهاية العام. يتلقى المقاول نسخة من النموذج لكنه لا يقوم بتعبئته.
قد يؤدي تصنيف العمال بشكل خاطئ أو تقديم نماذج غير صحيحة إلى غرامات تتراوح بين 50 دولارًا وأكثر من 500 دولار لكل نموذج . ونظرًا لهذه المخاطر الجسيمة، فإن معرفة من يقوم بتعبئة أي نموذج أمر بالغ الأهمية لضمان الامتثال.
أنا هايكو دي بويل، ومن خلال عملي مع الشركات التي تُدير علاقات المقاولين والامتثال الضريبي، لاحظتُ كيف يُمكن أن يُؤدي الالتباس حول نموذج 1099 الذي يُفترض أن يُملأه الموظفون إلى أخطاء مُكلفة. وقد أظهرت لي تجربتي في مساعدة الشركات على تبسيط عمليات توظيف المقاولين وإعداد التقارير الضريبية أن وضوح هذه النماذج هو أساس الامتثال السليم.
ابدأ بملء نموذج W9 الخاص بك الآن على الرابط التالي: https://fillablew9.com/apply.
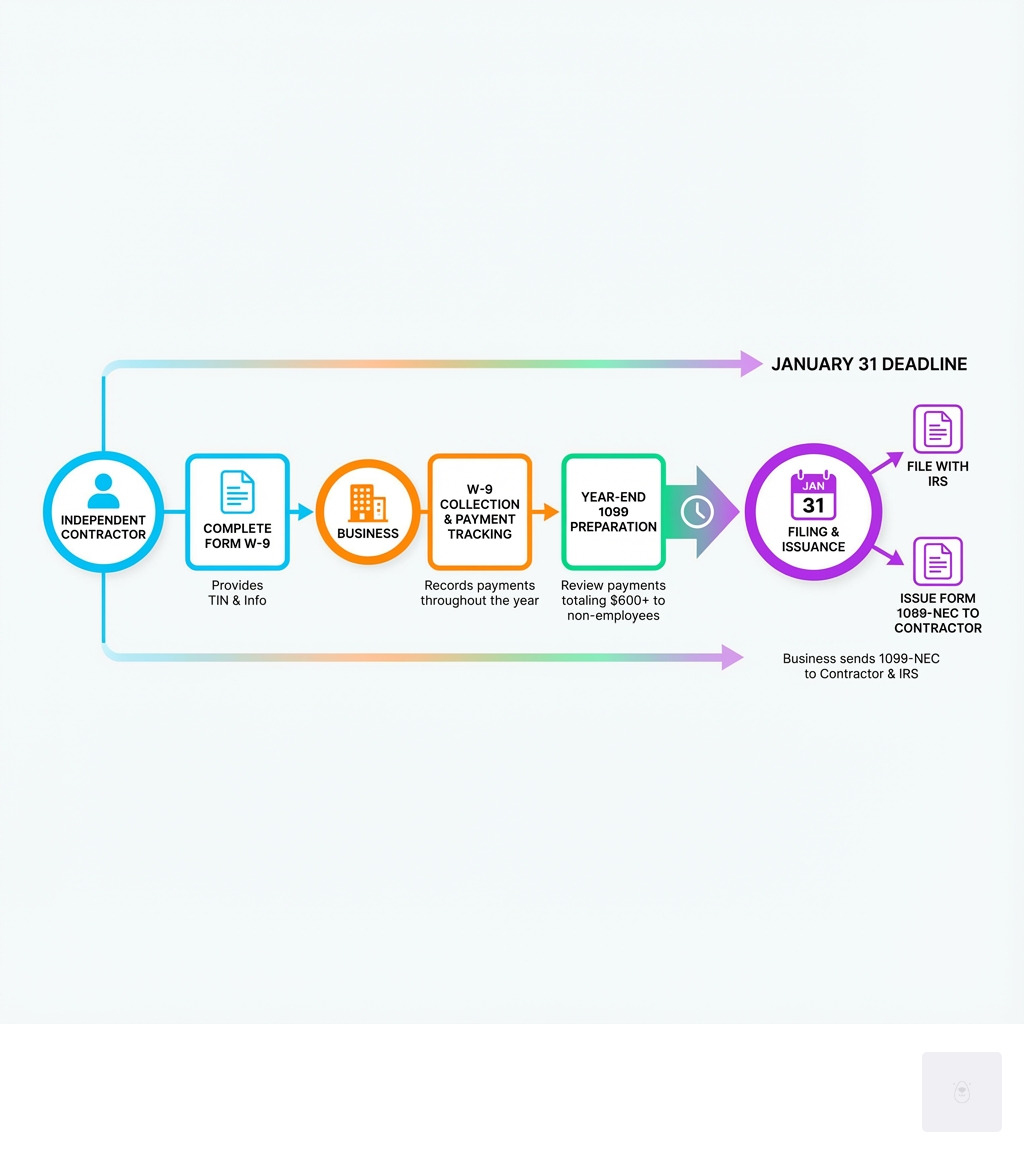
أهم بنود نموذج 1099 التي يجب على الموظفين ملؤها :
موظف بنموذج W-2 مقابل متعاقد بنموذج 1099: تحديد التصنيف الصحيح
يُعدّ تصنيف الموظفين، سواءً كانوا موظفين بدوام كامل (W-2) أو متعاقدين مستقلين، من أهم القرارات التجارية الأساسية. ويُبرز مصطلح " 1099" الذي يُطلب من الموظفين تعبئته هذا الالتباس الشائع. في الواقع، "موظف 1099" هو متعاقد مستقل يتلقى نموذج 1099.
تُعرّف مصلحة الضرائب الأمريكية المقاول المستقل بأنه شخص يمارس تجارة أو عملاً أو مهنة مستقلة ويقدم خدماته للجمهور. ولتحديد وضع العامل، ننظر إلى ثلاث فئات رئيسية:
- التحكم السلوكي: هل تتحكم الشركة في كيفية أداء العامل لعمله؟ بالنسبة للمقاولين، تحدد الشركة النتيجة، لكن المقاول هو من يقرر. كيف لتحقيق ذلك.
- الرقابة المالية: من المسؤول عن الجوانب التجارية للوظيفة؟ يشمل ذلك الأجور، وسداد المصاريف، وتوفير الأدوات. غالبًا ما يتحمل المقاولون مصاريف غير مستردة ويستخدمون معداتهم الخاصة.
- نوع العلاقة: هل يوجد عقد مكتوب أو مزايا من نوع مزايا الموظفين (مثل التأمين أو الإجازات المدفوعة)؟ هل العمل مستمر؟ عادةً ما يعمل المقاولون على أساس المشاريع ولا يحصلون على مزايا الموظفين.
بالنسبة للموظفين الخاضعين لنظام W-2، يقوم أصحاب العمل باقتطاع ضرائب الدخل والضمان الاجتماعي والرعاية الطبية. أما المقاولون المستقلون فهم يعملون لحسابهم الخاص ويتحملون مسؤولية دفع ضرائب العمل الحر وضرائب الدخل الخاصة بهم.
في حال وجود أي لبس بشأن تصنيف العامل، يمكن للشركة أو العامل تقديم النموذج SS-8 إلى مصلحة الضرائب الأمريكية. ستقوم المصلحة بعد ذلك بتحديد التصنيف بناءً على جميع العوامل، بما في ذلك العقد المكتوب، ونوع العلاقة، ودرجة الاستقلالية. يُعد التمييز الصحيح بين الموظفين والمتعاقدين أمرًا بالغ الأهمية لتجنب أي مشاكل مستقبلية.
لماذا يُعدّ التصنيف الصحيح أمراً بالغ الأهمية؟
قد يؤدي تصنيف العمال بشكل خاطئ إلى مشاكل كبيرة وعقوبات مالية. وتولي مصلحة الضرائب الأمريكية أهمية بالغة لتصنيف العمال لأنه يؤثر على الإيرادات الضريبية وحماية العمال.
إذا قررت مصلحة الضرائب الأمريكية أن أحد العاملين صُنِّف خطأً كمقاول، فقد تكون شركتك مُلزمة بدفع الضرائب المتأخرة، بما في ذلك حصة صاحب العمل من ضرائب الضمان الاجتماعي (FICA) وضرائب البطالة الفيدرالية (FUTA)، بالإضافة إلى الفوائد. وقد تواجه أيضًا غرامات لعدم اقتطاع ضريبة الدخل.
- العقوبات الضريبية: قد نكون مسؤولين عن دفع ضرائب متأخرة، بما في ذلك حصة صاحب العمل من ضرائب الضمان الاجتماعي والرعاية الطبية (FICA)، وضرائب البطالة الفيدرالية (FUTA)، وحتى ضريبة الدخل المقتطعة التي كان ينبغي اقتطاعها. وقد تشمل الغرامات أيضًا فوائد على الضرائب غير المدفوعة.
- التزامات دفع أجر العمل الإضافي: يحق للموظفين في كثير من الأحيان الحصول على أجر العمل الإضافي بموجب قانون معايير العمل العادلة (FLSA)، والذي لا ينطبق على المقاولين المستقلين.
- تعويضات العمال والتأمين ضد البطالة: قد يصبح العمال المصنفون بشكل خاطئ مؤهلين بأثر رجعي للحصول على تعويضات العمال وإعانات البطالة، مما قد يؤدي إلى تكاليف إضافية وتحديات قانونية لشركتك.
- دعاوى قضائية: قد يلجأ العمال الذين يعتقدون أنهم صُنِّفوا بشكل خاطئ إلى رفع دعاوى قضائية للمطالبة بالأجور والمزايا المفقودة وغيرها من الأضرار.
تؤكد هذه النتائج على سبب كون فهم الفرق بين الموظفين والمتعاقدين أحد أهم جوانب إدارة القوى العاملة لديك.
لمحة عن الاختلافات الرئيسية
للمساعدة في توضيح الاختلافات، إليك مقارنة سريعة:
| الميزات | موظف W-2 | 1099 المقاول |
|---|---|---|
| استقطاع الضريبة | يقوم صاحب العمل باقتطاع الدخل، والضمان الاجتماعي، والتأمين الصحي الحكومي (Medicare). | يتحملون مسؤولية ضرائب العمل الحر وضرائب الدخل الخاصة بهم. |
| الفوائد | مؤهل للحصول على المزايا التي يقدمها صاحب العمل (التأمين الصحي، التقاعد، الإجازة المدفوعة). | غير مؤهل للحصول على المزايا التي يقدمها صاحب العمل. |
| السيطرة على العمل | يتحكم صاحب العمل في متى وأين وكيف يتم إنجاز العمل. | يتحكم في كيفية ووقت ومكان تنفيذ العمل. |
| ادوات ومعدات | عادةً ما يوفر صاحب العمل الأدوات والمعدات. | يوفرون أدواتهم ومعداتهم ومساحة عملهم الخاصة. |
| مصاريف عمل | يجوز لصاحب العمل تعويض نفقات العمل. | يخصمون نفقات أعمالهم الخاصة. |
| دوام | علاقة مستمرة، جزء لا يتجزأ من العمليات التجارية. | يمكن العمل على أساس المشاريع أو بشكل مؤقت، ويمكن العمل مع عملاء متعددين. |
| النماذج المستلمة | نموذج W-2 | يقوم بتعبئة النموذج 1099-NEC (من جهة الدفع)، ثم يقوم بتعبئة النموذج W-9 (لجهة الدفع). |
الخطوة الأولى: لماذا يقوم المقاولون بتعبئة نموذج W-9 بدلاً من نموذج 1099
عند التعاقد مع مقاول، فإن أول وثيقة يقدمها هي النموذج W-9 ، وهو طلب رقم تعريف دافع الضرائب وشهادة. وهنا يكمن الخطأ في استخدام عبارة "النموذج 1099 للموظفين" . فالمقاولون هم من يملؤون النموذج W-9، وليس النموذج 1099.
يُعدّ نموذج W-9 ضروريًا لجمع رقم التعريف الضريبي (TIN) واسم المقاول وعنوانه بشكل صحيح. أنت بحاجة إلى هذه المعلومات لإعداد نموذج 1099-NEC الخاص به بدقة في نهاية العام. في حال عدم اكتمال نموذج W-9، قد يُطلب منك استخدام نظام حجز ضريبي احتياطي.
من أفضل الممارسات الحصول على نموذج W-9 من كل متعاقد قبل إجراء أي دفعات. هذا النموذج مخصص لسجلاتكم الداخلية فقط، ولا ترسلوه إلى مصلحة الضرائب. للاطلاع على شرح مفصل لكيفية تعبئة نموذج W -9، يمكنكم زيارة موقعنا الإلكتروني.

لا تضيع وقتك مع النماذج الورقية - أكمل نموذج W9 الآمن عبر الإنترنت على الرابط التالي: https://fillablew9.com/apply.
ما الذي يتضمنه نموذج W-9؟ دليل سريع
عندما يقوم المقاول بتعبئة نموذج W-9 نيابةً عنا، سيحتاج إلى تقديم العديد من المعلومات الأساسية لضمان الدقة:
- اسم المقاول: اسمهم القانوني، كما يظهر في إقرارهم الضريبي.
- اسم الشركة/اسم الكيان المتجاهل: إذا كانوا يعملون تحت اسم تجاري (مثل DBA) أو كانوا شركة ذات مسؤولية محدودة ذات عضو واحد، فسيتم إدراج ذلك هنا.
- التصنيف الضريبي الفيدرالي: سيشيرون إلى نوع كيانهم التجاري، مثل فرد/مالك وحيد، أو شركة مساهمة، أو شركة مساهمة صغيرة، أو شراكة، أو صندوق استئماني، أو تركة.
- العنوان عنوانهم البريدي الكامل.
- رقم تعريف دافع الضرائب (TIN): هذا إما رقم الضمان الاجتماعي (SSN) الخاص بهم إذا كانوا أفرادًا أو أصحاب أعمال فردية، أو رقم تعريف صاحب العمل (عين) إذا كانوا يعملون ككيان تجاري.
- توقيع التصديق: بتوقيعه، يشهد المقاول بأن المعلومات المقدمة صحيحة، وأنه غير خاضع لحجب المستندات الاحتياطية، وأنه شخص أمريكي.
يُعدّ ضمان دقة هذه المعلومات واكتمالها أمرًا بالغ الأهمية بالنسبة لنا كجهة دافعة. ويساعد استخدام منصة إلكترونية آمنة المتعاقدين على إكمال نموذج W9 بشكل آمن عبر الإنترنت ، مما يُبسّط العملية ويحمي البيانات الحساسة.
ماذا عن المقاولين الدوليين؟
بالنسبة للمقاولين غير الأمريكيين، تختلف الإجراءات. فبدلاً من نموذج W-9، يقوم المقاولون المستقلون الأجانب عادةً بتعبئة نموذج W8-BEN ، وهو شهادة الوضع الأجنبي للمالك المستفيد لأغراض اقتطاع الضرائب والإبلاغ عنها في الولايات المتحدة (للأفراد). يُثبت هذا النموذج وضعهم الأجنبي ويساعد في تحديد ما إذا كانوا خاضعين لاقتطاع الضرائب الأمريكية.
قد يخضع المتعاقدون الأجانب لضريبة اقتطاع بنسبة 30% على بعض مصادر دخلهم في الولايات المتحدة، ما لم تنص اتفاقية ضريبية بين بلد إقامتهم والولايات المتحدة على نسبة مخفضة أو إعفاء. يسمح لهم نموذج W-8BEN بالمطالبة بهذه المزايا المنصوص عليها في الاتفاقية، إن وجدت. من الضروري لنا الحصول على نموذج W-8 الصحيح (توجد عدة نماذج مختلفة، مثل W-8BEN-E للكيانات) من متعاقدينا الدوليين لضمان الامتثال الضريبي الأمريكي وتجنب العقوبات المحتملة.
فهم نماذج 1099 الرئيسية: NEC مقابل MISC
بعد استلامنا لنموذج W-9 من المتعاقدين، نكون جاهزين للمرحلة التالية: فهم نماذج 1099 التي سنحتاج إلى إصدارها. وهنا يبرز الالتباس بشأن عبارة "نموذج 1099 للموظفين" ، إذ أن الشركة هي من تصدر هذه النماذج، وليس المستلم. تستخدم مصلحة الضرائب الأمريكية نماذج 1099 مختلفة للإبلاغ عن أنواع الدخل المختلفة المدفوعة لغير الموظفين. بالنسبة للشركات التي تستعين بمتعاقدين مستقلين، فإن النموذجين الأكثر شيوعًا هما نموذج 1099-NEC ونموذج 1099-MISC.
من المهم التمييز بين هذه النماذج، إذ تخدم أغراضًا مختلفة. يقدم قسم " حول التعليمات العامة لبعض نماذج الإقرارات الضريبية" نظرة عامة شاملة، لكن فهم حالات الاستخدام المحددة لكل من NEC وMISC أمر أساسي لإعداد تقارير دقيقة وتجنب العقوبات.
النموذج 1099-NEC: لمدفوعات المقاول
ابتداءً من السنة الضريبية 2020، عاد نموذج 1099-NEC (تعويضات غير الموظفين) للإبلاغ تحديدًا عن المدفوعات للمقاولين المستقلين. قبل ذلك، كان يتم الإبلاغ عن تعويضات غير الموظفين باستخدام نموذج 1099-MISC. وقد طُبّق هذا التغيير لتبسيط عملية الإبلاغ، لا سيما فيما يتعلق بالموعد النهائي لمدفوعات المقاولين في 31 يناير.
نستخدم نموذج مصلحة الضرائب الأمريكية 1099-NEC للإبلاغ عن المدفوعات التي تبلغ 600 دولار أمريكي أو أكثر والتي تُدفع في سياق تجارتنا أو أعمالنا لشخص ليس موظفًا لدينا مقابل الخدمات المقدمة. ويشمل ذلك ما يلي:
- الرسوم والعمولات أو غيرها من أشكال التعويض عن الخدمات التي يؤديها المقاولون المستقلون أو العاملون لحسابهم الخاص أو المستشارون.
- المدفوعات للمحامين مقابل الخدمات القانونية (رسوم الخدمات، وليس عائدات التسوية).
إذا دفعنا لمقاول مستقل 600 دولار أمريكي أو أكثر مقابل خدماته خلال السنة التقويمية، فيجب علينا إصدار نموذج 1099-NEC له وتقديمه إلى مصلحة الضرائب الأمريكية. يضمن هذا النموذج إطلاع مصلحة الضرائب على الدخل الذي حصل عليه المقاول، والذي بدوره يُدرجه في إقراره الضريبي.
النموذج 1099-MISC: للمدفوعات المتنوعة الأخرى
بينما يُستخدم النموذج 1099-NEC للإبلاغ عن تعويضات غير الموظفين، لا يزال النموذج 1099-MISC، الخاص بالمعلومات المتنوعة، شائع الاستخدام للإبلاغ عن مدفوعات متنوعة أخرى. نستخدم عادةً النموذج 1099-MISC للإبلاغ عن المدفوعات التي تبلغ 600 دولار أمريكي أو أكثر (مع بعض الاستثناءات للحدود الأدنى) لأنواع الدخل التالية:
- الإيجارات: المدفوعات الخاصة بمساحات المكاتب والأراضي وتأجير الآلات وما إلى ذلك.
- العائدات: دفعات بقيمة 10 دولارات أو أكثر مقابل الملكية الفكرية، وعقود إيجار النفط والغاز، وما إلى ذلك.
- الجوائز والجوائز: المدفوعات الخاصة بالمسابقات أو اليانصيب أو الجوائز التي لا تتعلق بخدمات تم تقديمها.
- إجمالي العائدات المدفوعة للمحامي: يختلف هذا عن أتعاب المحاماة. إذا دفعنا عائدات التسوية لمحامٍ نيابةً عن موكل، فإن إجمالي هذه العائدات (600 دولار أو أكثر) يتم الإبلاغ عنها في النموذج 1099-MISC، الخانة 10.
- المدفوعات الطبية والرعاية الصحية: المدفوعات التي تبلغ 600 دولار أو أكثر للأطباء أو غيرهم من مقدمي الخدمات الطبية أو الصحية (حتى لو كان مقدم الخدمة شركة).
- مصدر دخل آخر: أي مكاسب أو أرباح أو دخل ثابت أو قابل للتحديد أو سنوي أو دوري آخر يبلغ مجموعه 600 دولار أو أكثر ولا يندرج ضمن فئات 1099 المحددة الأخرى.
من الضروري اختيار النموذج الصحيح لتجنب أخطاء الإبلاغ. يجب مراعاة أنواع الدفع المحددة وحدود الإبلاغ الخاصة بها لضمان الامتثال.
دليل خطوة بخطوة: كيفية جمع واستخدام نماذج W9 لتقديم نماذج 1099
بعد أن فهمنا الفرق بين الموظفين الخاضعين لنموذج W-2 والمتعاقدين المستقلين (1099)، ودور نماذج W-9 و1099-NEC و1099-MISC، دعونا نستعرض الخطوات العملية اللازمة لضمان تقديم نماذج 1099 بسلاسة وامتثال تام. هذه العملية ضرورية لأي شركة تتعامل مع متعاقدين مستقلين.
الخطوة 1: اجمع نماذج W-9 المكتملة
تتمثل خطوتنا الأولى والأكثر أهمية في الحصول على نموذج W-9 مكتمل من كل متعاقد مستقل نتعامل معه. نقوم بذلك قبل إجراء أي دفعات. لماذا؟ لأن نموذج W-9 يزودنا بالاسم الصحيح للمتعاقد ورقم التعريف الضريبي (TIN)، وهما ضروريان لإعداد نماذج 1099 الخاصة به لاحقًا.
- اطلب نموذج W9 من كل مقاول قبل الدفع. اجعلها جزءًا أساسيًا من عملية التوظيف لديك.
- تحقق من رقم التعريف الضريبي والمعلومات للتأكد من دقتها. ينبغي مقارنة المعلومات الواردة في نموذج W-9 بسجلاتنا والتأكد من صحة رقم التعريف الضريبي (TIN). إذا أبلغتنا مصلحة الضرائب الأمريكية (IRS) بأن رقم التعريف الضريبي غير صحيح، فيجب علينا طلب نموذج W-9 جديد من المقاول.
- يُحفظ بشكل آمن لأغراض حفظ السجلات والامتثال. نحن ملزمون بالاحتفاظ بنماذج W-9 في ملفاتنا لمدة أربع سنوات على الأقل. وغالبًا ما يكون التخزين الرقمي هو الطريقة الأكثر كفاءة وأمانًا.
يُستخدم نموذج W-9 لسجلاتنا، وليس لتقديمه إلى مصلحة الضرائب الأمريكية. وهو الأساس الذي تُبنى عليه جميع تقاريرنا التي تُقدّم على نموذج 1099. هذه العملية ضرورية لفهم الفرق بين نموذج W-9 ونموذج 1099، كما هو موضح بالتفصيل في دليلنا " شرح الفرق بين نموذج W-9 ونموذج 1099".
الخطوة الثانية: استخدام معلومات نموذج W9 لإعداد نموذج 1099-NEC
بمجرد انتهاء العام، وبعد أن نحدد المقاولين الذين دفعنا لهم 600 دولار أو أكثر مقابل الخدمات، سنستخدم المعلومات الواردة في نماذج W-9 الخاصة بهم لإعداد النموذج 1099-NEC.
- الموعد النهائي لإرسال نموذج 1099-NEC إلى المقاولين ومصلحة الضرائب الأمريكية هو 31 يناير. هذا موعد نهائي صارم. يجب علينا تزويد المتعاقدين لدينا بالنسخة "ب" من النموذج 1099-NEC بحلول 31 يناير. وفي الوقت نفسه، يجب علينا تقديم النسخة "أ" إلى مصلحة الضرائب الأمريكية.
- استخدم تفاصيل النموذج W9 لإكمال النموذج 1099-NEC بدقة. يجب أن تتطابق كل معلومة في نموذج 1099-NEC، بدءًا من اسم المقاول وعنوانه وحتى رقم التعريف الضريبي الخاص به، مع ما هو موجود في نموذج W-9 الخاص به.
- أرسل نسخة أ إلى مصلحة الضرائب الأمريكية؛ وأرسل نسخة ب إلى المقاول. نرسل النسخة (أ) إلى مصلحة الضرائب الأمريكية والنسخة (ب) إلى المقاول. في حال الإرسال إلكترونيًا، يجب الحصول على موافقته الخطية مسبقًا، وفقًا لما يلي: متطلبات مصلحة الضرائب الأمريكية للتسليم الإلكتروني.
بالنسبة لأي مدفوعات أخرى متنوعة (إيجارات، حقوق ملكية، إلخ) تتجاوز الحدود المحددة، سنقوم بإعداد النموذج 1099-MISC. تختلف المواعيد النهائية للنموذج 1099-MISC قليلاً: يجب علينا تزويد المستلمين بالنسخة "ب" بحلول 31 يناير، ولكن الموعد النهائي لتقديم النسخة "أ" إلى مصلحة الضرائب الأمريكية هو 28 فبراير (ورقي) أو 31 مارس (إلكتروني).
الخطوة 3: تقديم الطلب إلى مصلحة الضرائب الأمريكية والولاية (إذا لزم الأمر)
بعد إعداد النماذج، تتمثل الخطوة التالية في تقديمها. وتختار معظم الشركات اليوم التقديم الإلكتروني نظراً لكفاءته وتفضيل مصلحة الضرائب الأمريكية له.
- يمكننا تقديم الطلبات إلكترونياً من خلال نظام IRIS الإلكتروني لتقديم الملفات التابع لمصلحة الضرائب الأمريكية أو التقليدية نظام إطفاء الحريق. يُعد تقديم الإقرارات الإلكترونية إلزاميًا إذا كنا نقدم 10 إقرارات معلومات أو أكثر (تم تخفيض هذا الحد من 250 في السنوات السابقة).
- إذا كنا لا نزال نستخدم النماذج الورقية، فيجب علينا استخدام نماذج مصلحة الضرائب الأمريكية الرسمية (وليس النسخ المطبوعة من الإنترنت) وتضمينها تشكيل 1096، ملخص سنوي وإرسال إقرارات المعلومات الأمريكية، كصفحة غلاف.
- تقديم الطلبات الحكومية: تتطلب بعض الولايات نسخة من النموذج 1099-NEC. مع ذلك، تُعدّ تكساس، حيث يقع مقر شركتنا، من الولايات التي لا يُشترط فيها تقديم النموذج 1099-NEC على مستوى الولاية. هذا يُسهّل الأمور علينا! أما بالنسبة للولايات الأخرى، فسنتحقق مما إذا كانت مُشاركة في... برنامج تقديم الإقرارات الفيدرالية/الولائية الموحدوهذا يعني أن مصلحة الضرائب الأمريكية تقوم تلقائيًا بإرسال المعلومات. وإلا، فقد نحتاج إلى تقديم الإقرار الضريبي مباشرةً إلى الولاية، وهو ما يمكننا التحقق منه من خلال مصادر مثل... قائمة بوابات تقديم نماذج 1099 حسب الولايات في برنامج QuickBooks.
قائمة التحقق: الامتثال لمتطلبات نماذج W9 و 1099
- [x] يجب جمع نموذج W9 من كل مقاول قبل الدفع.
- [x] تحقق من أن جميع المعلومات كاملة ودقيقة.
- [x] استخدم بيانات W9 لإعداد نموذج 1099-NEC.
- [x] توزيع نموذج 1099-NEC بحلول 31 يناير.
- [x] قم بتقديم الملف إلى مصلحة الضرائب الأمريكية والولاية حسب الاقتضاء (مع الأخذ في الاعتبار أن ولاية تكساس لا تتطلب تقديم نموذج 1099-NEC على مستوى الولاية).
الأسئلة الشائعة حول نماذج W9 و 1099 للمقاولين
كثيراً ما نسمع أسئلة مماثلة من الشركات التي تتعامل مع المتعاقدين المستقلين والنماذج الضريبية. دعونا نتناول بعضاً من أكثرها شيوعاً.
ما هي العقوبات المترتبة على تصنيف العامل بشكل خاطئ؟
قد يؤدي تصنيف العامل خطأً كمقاول مستقل بينما ينبغي أن يكون موظفًا إلى عواقب وخيمة على عملك. إذ يمكن لمصلحة الضرائب الأمريكية، ووزارات العمل في الولايات، وحتى العمال أنفسهم، فرض عقوبات. وقد نواجه ما يلي:
- العقوبات المالية: يشمل ذلك الضرائب المتأخرة للضمان الاجتماعي والرعاية الطبية (FICA)، وضريبة البطالة الفيدرالية (FUTA)، وأي ضريبة دخل كان ينبغي اقتطاعها. وتتراوح غرامات عدم تقديم إقرارات ضريبية دقيقة بين 50 دولارًا وأكثر من 500 دولار لكل إقرار.
- فائدة: على جميع الضرائب غير المدفوعة.
- المسؤولية عن المنافع: إذا تم إعادة تصنيف العامل، فقد نكون مسؤولين عن مزايا الموظفين (التأمين الصحي، ومساهمات التقاعد) التي لم يتم تقديمها.
- دعاوى قضائية: يمكن للعمال المصنفين بشكل خاطئ رفع دعاوى قضائية للمطالبة بأجور العمل الإضافي غير المدفوعة، وانتهاكات الحد الأدنى للأجور، وغيرها من حقوق حماية الموظفين التي حُرموا منها.
من الأفضل دائماً توخي الحذر والتأكد من صحة تحديداتنا لحالة العمال .
ما هو الحجز الاحتياطي ومتى يتم تطبيقه؟
الاستقطاع الاحتياطي هو آلية تستخدمها مصلحة الضرائب الأمريكية لضمان دفع ضريبة الدخل على أنواع معينة من الدخل عندما لا يقدم المستفيد رقم تعريف دافع الضرائب (TIN) الصحيح. بصفتك الدافع، ستقوم بتحصيل هذه الضريبة وإرسالها إلى مصلحة الضرائب.
الاستقطاع الاحتياطي | تطبق مصلحة الضرائب الأمريكية في حالات مثل:
- المقاول لا يقدم رقم التعريف الضريبي بالطريقة المطلوبة.
- أبلغتنا مصلحة الضرائب الأمريكية بأن رقم التعريف الضريبي المقدم من المقاول غير صحيح.
- لم يقم المقاول بالتصديق على أنه غير خاضع لحجز الاحتياطيات.
في حال تطبيق نظام الحجز الاحتياطي، يجب علينا حجز 24% من المدفوعات المُقدمة للمقاول وتحويلها إلى مصلحة الضرائب الأمريكية. لهذا السبب، يُعدّ الحصول على نموذج W-9 دقيق ومعتمد مُسبقًا أمرًا بالغ الأهمية!
هل أحتاج إلى إصدار نموذج 1099 إذا دفعت للمقاول أقل من 600 دولار؟
بشكل عام، لا. إن الحد الأدنى البالغ 600 دولار أمريكي لنموذج 1099-NEC (تعويضات غير الموظفين) الذي وضعته مصلحة الضرائب الأمريكية يعني أننا نحتاج فقط إلى إصدار النموذج إذا دفعنا لمقاول 600 دولار أمريكي أو أكثر مقابل الخدمات خلال السنة التقويمية.
ومع ذلك، هناك بعض الفروق الدقيقة والاستثناءات:
- المدفوعات للشركات: بشكل عام، تُعفى المدفوعات المقدمة للشركات مقابل الخدمات من الإبلاغ بموجب النموذج 1099-NEC، مع استثناءات للمدفوعات القانونية والطبية.
- نماذج 1099 الأخرى: قد تختلف الحدود الدنيا لأنواع أخرى من نماذج 1099. على سبيل المثال، يُبلغ نموذج 1099-MISC عن حقوق الملكية الفكرية التي تبلغ 10 دولارات أو أكثر.
- افضل تمرين: حتى لو كان المبلغ المدفوع أقل من 600 دولار، فمن المستحسن تتبع جميع المدفوعات المقدمة للمقاولين والاحتفاظ بنماذج W-9 الخاصة بهم. يساعد هذا في حفظ سجلاتنا، وقد يكون مفيدًا إذا تجاوز إجمالي دخل الفرد من مصادر مختلفة الحد الأدنى المطلوب للإبلاغ.
الخلاصة: بسّط عملية امتثال المقاول باستخدام نموذج W9 القابل للتعبئة
قد يبدو التعامل مع نماذج الضرائب الخاصة بالمقاولين المستقلين، وخاصةً الاعتقاد الخاطئ بأن نموذج 1099 مخصص للموظفين ، أمراً معقداً. إلا أن العملية تصبح واضحة بمجرد فهم الأدوار المحددة لكل من نموذج W-9، ونموذج 1099-NEC، ونموذج 1099-MISC.
إن التزامكم بجمع نماذج W-9 بدقة هو حجر الزاوية في تقديم نماذج 1099 بشكل صحيح. من خلال جمع نماذج W-9 بشكل استباقي وتقديم النماذج الصحيحة في الوقت المحدد، تضمنون الامتثال وتبنون الثقة مع المتعاقدين معكم، مع تجنب غرامات مصلحة الضرائب الأمريكية الباهظة.
في Fillable W9 ، ندرك تمامًا تعقيدات هذه العملية. صُممت منصتنا لتبسيطها بالكامل، بدءًا من جمع نماذج W-9 بشكل آمن وصولًا إلى ضمان حصولك على جميع المعلومات اللازمة لتقديم نماذج 1099 بدقة. هدفنا هو جعل الامتثال بسيطًا ومباشرًا قدر الإمكان، حتى تتمكن من التركيز على ما تُجيده - إدارة أعمالك.
✅ هل أنت مستعد لإكمال نموذج W9 الخاص بك في دقائق؟ قدم طلبك هنا الآن.