
لماذا قد تؤثر مواعيد تقديم ضرائب الشركات ذات المسؤولية المحدودة على نجاح أو فشل عملك؟

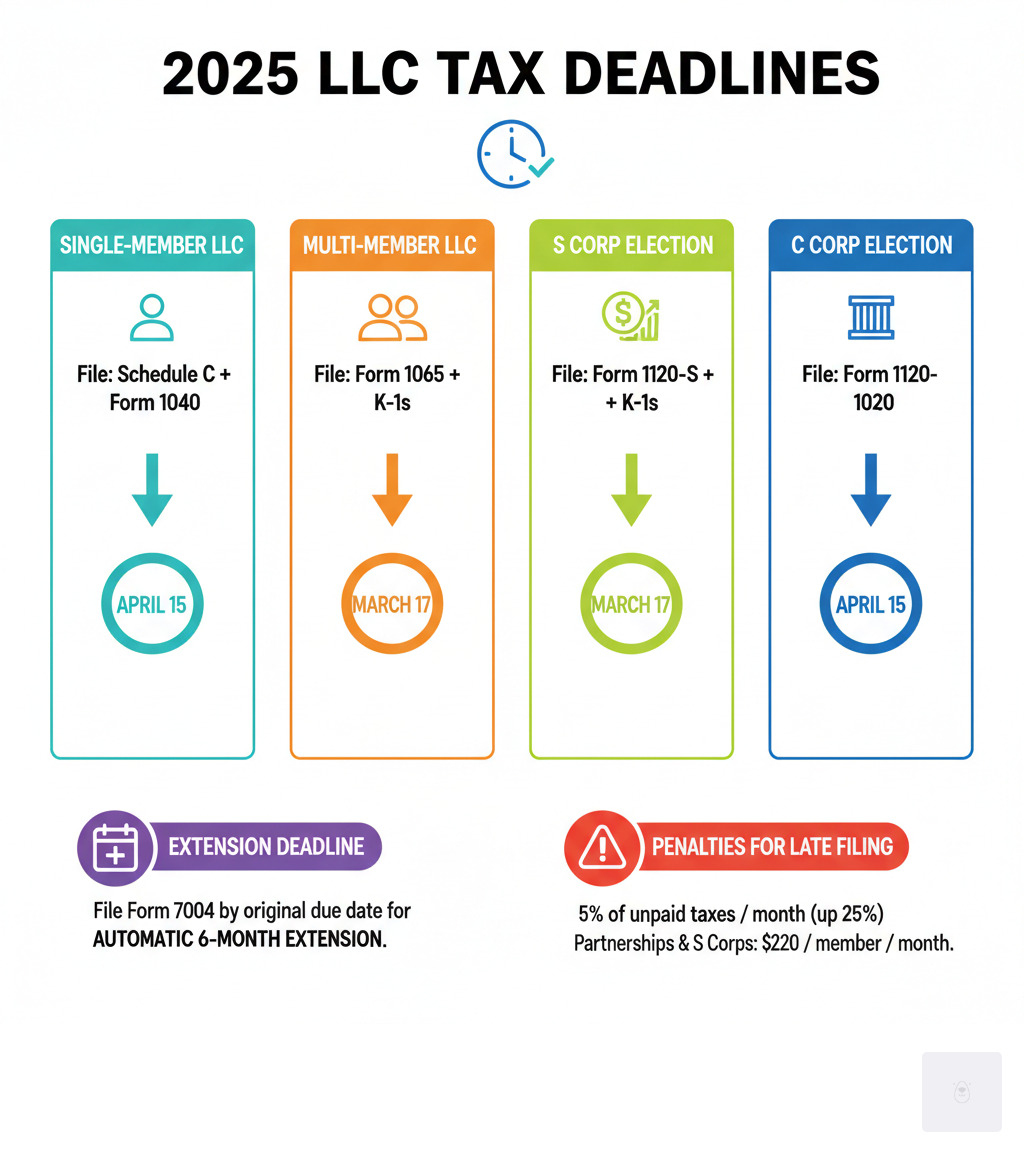
لا يقتصر الموعد النهائي لتقديم الإقرارات الضريبية للشركات ذات المسؤولية المحدودة على تاريخ واحد، بل أربعة تواريخ، وذلك بحسب نوع النظام الضريبي الذي تختاره شركتك. يؤدي تجاوز هذه المواعيد إلى غرامات كبيرة. إليكم أهم التواريخ لعام ٢٠٢٥:
مواعيد تقديم الإقرارات الضريبية للشركات ذات المسؤولية المحدودة لعام 2025:
- شركة ذات مسؤولية محدودة ذات عضو واحد (ملكية فردية):15 أبريل 2025 (الجدول ج مع النموذج 1040)
- شركة ذات مسؤولية محدودة متعددة الأعضاء (شراكة): 17 مارس 2025 (النموذج 1065 + الجدول K-1s)
- شركة ذات مسؤولية محدودة تختار وضع شركة S: ١٧ مارس ٢٠٢٥ (النموذج ١١٢٠-S + الجدول K-١)
- شركة ذات مسؤولية محدودة تختار وضع شركة C:15 أبريل 2025 (النموذج 1120)
تفرض مصلحة الضرائب الأمريكية غرامة قدرها 5% شهريًا على الضرائب غير المدفوعة في حالة التأخير في تقديم الإقرارات الضريبية، أو 220 دولارًا أمريكيًا شهريًا لكل عضو في الشركات التضامنية وشركات S. وينشأ هذا الالتباس من مرونة الشركات ذات المسؤولية المحدودة. ففي الوضع الافتراضي، تُعامل الشركات ذات المسؤولية المحدودة ذات العضو الواحد ضريبيًا كملكية فردية، بينما تُعامل الشركات ذات المسؤولية المحدودة متعددة الأعضاء ضريبيًا كشركات تضامنية. ومع ذلك، يمكنك اختيار أن تُعامل ضريبيًا كشركة S أو شركة C، ولكل منهما نماذج ومواعيد نهائية مختلفة. إن فهم تصنيفك الضريبي هو الخطوة الأولى للوفاء بالتزاماتك الضريبية.
أنا هايكو دي بويل ، وقد أظهر لي عملي في مجال الاستشارات التجارية والامتثال كيف يمكن أن يؤدي تفويت الموعد النهائي لتقديم الإقرار الضريبي للشركات ذات المسؤولية المحدودة إلى عرقلة أعمالها. لذا، يُعدّ الالتزام بهذه المواعيد أمرًا بالغ الأهمية لضمان التدفق النقدي وتجنب الغرامات.
كيف يحدد اختيارك الضريبي لشركتك ذات المسؤولية المحدودة الموعد النهائي لها
يُحدد التصنيف الضريبي لشركتك ذات المسؤولية المحدودة (LLC) الموعد النهائي لتقديم إقرارك الضريبي. على عكس الهياكل التجارية الأخرى، يُمكن للشركة ذات المسؤولية المحدودة اختيار طريقة معاملتها الضريبية، وهو ما يُعدّ مصدرًا شائعًا للالتباس. تُحدد مصلحة الضرائب الأمريكية (IRS) تصنيفات افتراضية: تُعامل الشركات ذات المسؤولية المحدودة ذات العضو الواحد كملكية فردية، والشركات ذات المسؤولية المحدودة متعددة الأعضاء كشراكات. مع ذلك، يُمكنك اختيار الخضوع للضريبة كشركة S باستخدام النموذج 2553 أو كشركة C باستخدام النموذج 8832. يكمن الاختلاف الرئيسي في نظام الضرائب غير المباشرة (حيث تُضاف الأرباح إلى إقرارك الضريبي الشخصي) مقابل نظام الضرائب على الشركات (حيث تدفع الشركة ضرائبها بنفسها). يُعدّ فهم هذه الخيارات أمرًا أساسيًا لمعرفة الموعد النهائي وتجنب الغرامات.
شركة ذات مسؤولية محدودة ذات عضو واحد: الكيان المُهمَل
إذا كنتَ مالكًا فرديًا، فإن مصلحة الضرائب الأمريكية تُعامل شركتك ذات المسؤولية المحدودة ككيان غير مُعترف به، ما يعني أن نشاطها المالي يُدرج في إقرارك الضريبي الشخصي. ستُبلغ عن دخل ومصروفات العمل في الجدول ج (النموذج 1040) ، وهو نفس النموذج المُستخدم من قِبل أصحاب الأعمال الفردية. تُضاف أرباح عملك إلى دخلك الشخصي، وستدفع ضرائب العمل الحر على هذه الأرباح. يُسهّل هذا الأمر تقديم الإقرار الضريبي بإقرار واحد، ولكنه يعني أن جميع الأرباح خاضعة لضريبة العمل الحر. الموعد النهائي لتقديم إقرار ضريبة شركتك ذات المسؤولية المحدودة هو 15 أبريل، وهو نفس الموعد النهائي لتقديم الإقرارات الضريبية الشخصية. يمكنك العثور على النموذج هنا: الجدول ج (النموذج 1040).
شركة ذات مسؤولية محدودة متعددة الأعضاء: مسار الشراكة
في حال وجود مالكين أو أكثر، تُصنّف شركتك ذات المسؤولية المحدودة تلقائيًا كشراكة. يعتمد هذا الهيكل على نظام الضرائب غير المباشرة ، حيث لا تدفع الشركة ضريبة دخل مباشرة. بدلاً من ذلك، تُقدّم الشركة إقرارًا ضريبيًا معلوماتيًا، وهو النموذج 1065 ، بحلول 17 مارس. يتلقى كل عضو جدولًا K-1 يُفصّل حصته من الدخل والخسائر والخصومات. ثم يُدرج الأعضاء هذه المعلومات في إقراراتهم الضريبية الشخصية (المستحقة في 15 أبريل). يُجنّب هذا النظام الازدواج الضريبي، ولكنه يُقدّم موعدًا نهائيًا لتقديم الإقرارات الضريبية للشركات. تعرّف على المزيد حول متطلبات الشراكة في النموذج 1065 الخاص بالشراكات.
اختيار وضع شركة S أو شركة C
يمكن لشركات ذات المسؤولية المحدودة أن تختار أن تخضع للضرائب كشركة S أو C، مما يؤدي إلى تغيير مواعيد تقديم الإقرارات واستراتيجيات الضرائب.
شركة S: يُمكن لهذا الخيار تخفيض ضرائب العمل الحر. حيث يتقاضى صاحب العمل راتباً معقولاً (خاضعاً لضرائب الرواتب) ويحصل على الأرباح المتبقية كتوزيعات (غير خاضعة لضريبة العمل الحر). تُقدّم الشركة ذات المسؤولية المحدودة النموذج 1120-S بحلول 17 مارس، ويتلقى المالكون الجدول K-1 لإقراراتهم الضريبية الشخصية.
شركة مساهمة عامة: هذا النوع من الشركات أقل شيوعًا للشركات ذات المسؤولية المحدودة الصغيرة، ولكنه مفيد إذا كنت تخطط لإعادة استثمار معظم الأرباح أو البحث عن رأس مال استثماري. تدفع الشركة ذات المسؤولية المحدودة ضريبة دخل الشركات على أرباحها باستخدام النموذج 1120، والمستحق في 15 أبريل. هذا يجنب ضرائب العمل الحر، ولكنه قد يؤدي إلى ازدواج ضريبي في حال توزيع الأرباح على المالكين.
يعتمد اختيار الخيار الصحيح على أهداف عملك. تقدم مصلحة الضرائب الأمريكية إرشادات بشأن شركات S لمساعدتك في اتخاذ القرار.
مواعيد نهائية رئيسية لتقديم الإقرار الضريبي لشركة ذات مسؤولية محدودة لعام 2025
معرفة الموعد النهائي لتقديم الإقرار الضريبي لشركتك ذات المسؤولية المحدودة أمرٌ بسيط بمجرد تحديد تصنيفك الضريبي. تستخدم معظم الشركات ذات المسؤولية المحدودة السنة الميلادية (من 1 يناير إلى 31 ديسمبر)، لكن بعضها يعتمد سنة مالية تناسب دورة أعمالها بشكل أفضل. من الأخطاء الشائعة افتراض أن الموعد النهائي هو دائمًا 15 أبريل. بناءً على اختيارك الضريبي، قد يكون في مارس. إذا صادف الموعد النهائي عطلة نهاية أسبوع أو عطلة رسمية، فإنه يُؤجل إلى يوم العمل التالي. فيما يلي المواعيد النهائية الفيدرالية لمقدمي الإقرارات الضريبية للسنة الميلادية 2025:
| تصنيف ضريبة شركة ذات مسؤولية محدودة | نموذج مصلحة الضرائب الأمريكية المطلوب | الموعد النهائي لتقديم الطلبات لعام 2025 | الموعد النهائي للتمديد (مع النموذج 7004 أو 4868) |
|---|---|---|---|
| شركة ذات مسؤولية محدودة ذات عضو واحد (ملكية فردية) | النموذج 1040 (مع الجدول ج) | 15 نيسان 2025 | 15 أكتوبر 2025 |
| شركة ذات مسؤولية محدودة متعددة الأعضاء (شراكة) | تشكيل 1065 | 17 آذار، 2025 | 15 سبتمبر 2025 |
| شركة ذات مسؤولية محدودة تختار وضع شركة S | نموذج 1120-S. | 17 آذار، 2025 | 15 سبتمبر 2025 |
| شركة ذات مسؤولية محدودة تختار وضع شركة C | تشكيل 1120 | 15 نيسان 2025 | 15 أكتوبر 2025 |
ملاحظة هامة: تنطبق هذه التواريخ على مُقدّمي الإقرارات الضريبية في السنة التقويمية. إذا كانت شركتكم ذات المسؤولية المحدودة تعمل خلال سنة مالية، فسيكون الموعد النهائي لتقديم الإقرارات هو اليوم الخامس عشر من الشهر الثالث أو الرابع الذي يلي نهاية سنتكم الضريبية، وذلك حسب نوع الشركة.
تقدم مصلحة الضرائب الأمريكية إرشادات مفيدة للشركات الناشئة أو التي تُنهي عملياتها، ويمكنكم الاطلاع عليها هنا: بدء أو إنهاء عمل تجاري 3 | مصلحة الضرائب الأمريكية
17 مارس 2025: لشركات S والشراكات
إذا كانت شركتك ذات المسؤولية المحدودة عبارة عن شراكة متعددة الأعضاء أو اختارت وضع شركة S، فإن 17 مارس هو الموعد النهائي الحاسم . هذا التاريخ المبكر مقصود. تقدم الشراكات النموذج 1065 وتصدر نماذج الجدول K-1 لكل شريك. أما شركات S فتقدم النموذج 1120-S وتفعل الشيء نفسه للمساهمين. يحتاج الشركاء والمساهمون إلى نماذج K-1 هذه لإكمال إقراراتهم الضريبية الشخصية بحلول الموعد النهائي في 15 أبريل. يُعدّ تفويت الموعد النهائي في مارس مكلفًا، حيث تُحسب الغرامات على أساس كل شريك/مساهم. لمزيد من التفاصيل، راجع النموذج 1120S لشركات S.
15 أبريل 2025: للشركات C والملكيات الفردية
يُعد يوم 15 أبريل التقليدي الموعد النهائي لتقديم الضرائب للشركات ذات المسؤولية المحدودة ذات العضو الواحد وأولئك الذين يختارون وضع شركة C.
تقوم الشركات ذات المسؤولية المحدودة ذات العضو الواحد (كمؤسسات فردية) بالإبلاغ عن دخل الأعمال في الجدول C مع نموذج 1040 الشخصي الخاص بها. مواعيد الضرائب التجارية والشخصية هي نفسها.
تُقدّم الشركات ذات المسؤولية المحدودة التي تختار وضع شركة مساهمة (C corp) إقرارًا ضريبيًا منفصلاً، وهو النموذج 1120، وتدفع ضريبة دخل الشركات مباشرةً. تُعامل هذه الشركات ككيانات ضريبية مستقلة عن مالكيها. ورغم أن الموعد النهائي لتقديم الإقرار الضريبي يتماشى مع الموعد النهائي لتقديم الإقرارات الفردية، إلا أن إقرارات الشركات المساهمة (C corp) معقدة وتتطلب في كثير من الأحيان مساعدةً مهنية. للمزيد من المعلومات، يُرجى الاطلاع على النموذج 1120 الخاص بالشركات.
ما وراء الإقرار السنوي: تواريخ ضريبية هامة أخرى لشركات المسؤولية المحدودة
يُعدّ الموعد النهائي لتقديم الإقرار الضريبي السنوي لشركتك ذات المسؤولية المحدودة مجرد واحد من بين العديد من المواعيد الضريبية التي يجب عليك متابعتها. على مدار العام، ستواجه التزامات أخرى مثل دفعات الضرائب التقديرية الفصلية ، ومواعيد استحقاق ضرائب التوظيف ، والإقرارات الضريبية للمقاولين. ولا تنسَ الضرائب على مستوى الولاية ، والتي تُضيف طبقة أخرى من التعقيد. إنّ التنظيم والاستباقية هما مفتاح تجنّب الغرامات والحفاظ على وضع شركتك سليمًا لدى السلطات الضريبية.
المواعيد النهائية التقديرية للضرائب الفصلية لعام 2025
يتعين على معظم مالكي الشركات ذات المسؤولية المحدودة دفع ضرائب تقديرية ربع سنوية، إذ لا يقوم أي صاحب عمل باقتطاع الضرائب من دخل أعمالهم. إذا كنت تتوقع أن تدفع ضرائب بقيمة 1,000 دولار أمريكي أو أكثر سنويًا (500 دولار أمريكي للشركات المساهمة)، فأنت مطالب عمومًا بدفع ضرائب تقديرية. تغطي هذه الدفعات ضرائب الدخل وضرائب العمل الحر. تتوقع مصلحة الضرائب الأمريكية منك الدفع أولًا بأول، وقد تواجه غرامات في حال عدم سداد المبلغ كاملًا حتى لو سددت المبلغ بالكامل بحلول 15 أبريل. من الممارسات الجيدة تخصيص ما بين 25% و30% من الإيرادات للضرائب. استخدم النموذج 1040-ES لحساب الضرائب ودفعها.
فيما يلي مواعيد استحقاق دفع الضرائب ربع السنوية المقدرة لعام 2025:
- الربع الأول (1 يناير إلى 31 مارس): 15 نيسان 2025
- الربع الثاني (1 أبريل إلى 31 مايو): 17 يونيو 2025 (يوافق 15 يونيو يوم الأحد)
- الربع الثالث (1 يونيو إلى 31 أغسطس): 16 سبتمبر 2025 (15 سبتمبر هو يوم الاثنين)
- الربع الرابع (1 سبتمبر إلى 31 ديسمبر): 15 كانون الثاني 2026
مواعيد تقديم الإقرارات المتعلقة بالتوظيف والمعلومات
إذا كانت شركتك ذات المسؤولية المحدودة تضم موظفين أو تستخدم متعاقدين مستقلين، فسيكون لديك المزيد من المواعيد النهائية التي يتعين عليك إدارتها.
بالنسبة للموظفين ، يجب تقديم نموذج W-2 بحلول 31 يناير 2025 ، وإرسال نسخ منه إلى إدارة الضمان الاجتماعي في نفس التاريخ. كما يجب تقديم النموذج 941، وهو الإقرار الضريبي الفيدرالي الفصلي لصاحب العمل ، للإبلاغ عن ضرائب الدخل والرواتب المقتطعة. عادةً ما تكون المواعيد النهائية لعام 2025 هي 30 أبريل، و31 يوليو، و31 أكتوبر، و31 يناير 2026. للمزيد من التفاصيل، يُرجى مراجعة النموذج 941.
بالنسبة للمقاولين المستقلين الذين يتقاضون 600 دولار أمريكي أو أكثر ، يجب عليك إصدار نموذج 1099-NEC بحلول 31 يناير 2025. وللقيام بذلك، تحتاج إلى نموذج W-9 دقيق يتضمن رقم تعريف دافع الضرائب (TIN) الخاص بالمقاول، والذي حصلت عليه قبل الدفع. يُعدّ توثيق البيانات بشكل صحيح أمرًا أساسيًا لضمان سلاسة عملية الإبلاغ. تعرّف على المزيد حول نموذج 1099-NEC.
إنّ أساس الالتزام بمواعيد تقديم المعلومات بنجاح يبدأ بجمع نماذج W9 دقيقة من جميع المتعاقدين معك مسبقًا. عندما تكون لديك وثائق سليمة وكاملة منذ البداية، يصبح شهر يناير أقل إرهاقًا بكثير.
✅ هل أنت مستعد لتبسيط عملية توثيق أعمال المقاول؟ أكمل نموذج W9 الآمن عبر الإنترنت على الرابط التالي: https://fillablew9.com/apply/.
تقديم طلب تمديد والعقوبات المترتبة على عدم الالتزام بالموعد النهائي
إذا لم تتمكن من الالتزام بالموعد النهائي لتقديم إقرارك الضريبي لشركتك ذات المسؤولية المحدودة، فإن مصلحة الضرائب الأمريكية (IRS) تُتيح تمديدًا للموعد. مع ذلك، يمنحك التمديد وقتًا إضافيًا لتقديم الإقرار فقط ، وليس وقتًا إضافيًا لدفع الضرائب. يجب عليك دفع الضريبة المُقدّرة المستحقة عليك بحلول الموعد النهائي الأصلي لتجنب الغرامات والفوائد. عادةً ما تمنح مصلحة الضرائب الأمريكية تمديدًا تلقائيًا لمدة ستة أشهر لتقديم الإقرار، وهو ما قد يكون مفيدًا للغاية إذا كنت تنتظر بعض المستندات أو تحتاج إلى مزيد من الوقت مع محاسبك.
كيفية تقديم طلب تمديد ضريبي بشكل صحيح
يعد تقديم طلب التمديد أمرًا بسيطًا ولكن يجب القيام به قبل الموعد النهائي الأصلي.
- للشراكات أو شركات S أو شركات C، استخدم النموذج 7004، طلب تمديد تلقائي للوقت لتقديم إقرارات ضريبية معينة على دخل الأعمال، ومعلومات، وإقرارات أخرىيمنح هذا تمديدًا تلقائيًا لمدة ستة أشهر. انظر تشكيل 7004.
- لشركات ذات مسؤولية محدودة ذات عضو واحد (تخضع للضريبة كمؤسسات فردية)، استخدم نموذج 4868 ، طلب تمديد تلقائي لوقت تقديم إقرار ضريبة الدخل الفردي في الولايات المتحدة. يؤدي هذا إلى توسيع نطاق إقرارك الشخصي، بما في ذلك الجدول C الخاص بشركتك.
عند تقديم الإقرار الضريبي، يجب عليك تقدير التزاماتك الضريبية بحسن نية ، ودفع أي ضرائب مستحقة تقديرياً بحلول الموعد النهائي الأصلي. سيؤدي التخلف عن هذا الدفع إلى فرض غرامات، حتى مع تمديد الموعد.
عواقب عدم تقديم الإقرار الضريبي لشركة ذات مسؤولية محدودة في الموعد المحدد
إن تفويت الموعد النهائي لتقديم الإقرار الضريبي لشركتك ذات المسؤولية المحدودة دون تمديد هو خطأ مكلف.
- استخدم الفشل في تقديم عقوبة is 5% من الضرائب غير المدفوعة لكل شهر تأخر إقرارك الضريبي، حتى ٢٥٪. بالنسبة للشراكات وشركات S، إنه أمر مؤلم. 220 دولارًا لكل شريك أو مساهم شهريًا. التفاصيل حول عدم تقديم العقوبات موجودة على موقع مصلحة الضرائب.
- استخدم عدم دفع الغرامة is 0.5% من الضرائب غير المدفوعة شهريًا، كما تم تحديد الحد الأقصى عند 25%. انظر عدم دفع الغرامات.
- ابدأ الاعجاب يتم فرض رسوم على جميع المدفوعات الناقصة والغرامات، ويتم تجميعها يوميًا.
- إذا كان لك دين برديجب عليك تقديم الطلب خلال ثلاث سنوات من تاريخ الاستحقاق الأصلي، وإلا ستخسر الأموال.
قواعد خاصة: شركات ذات مسؤولية محدودة في كاليفورنيا والشركات الجديدة
لدى الولايات قواعدها الخاصة، وتعتبر قواعد كاليفورنيا بارزة بشكل خاص.
يتعين على كل شركة ذات مسؤولية محدودة تمارس أعمالها في كاليفورنيا دفع ضريبة سنوية قدرها 800 دولار أمريكي ، بغض النظر عن دخلها، إلى حين حلّها رسميًا. إذا تجاوز دخل شركتك ذات المسؤولية المحدودة في كاليفورنيا 250,000 دولار أمريكي، فأنت مدين أيضًا برسوم إضافية وفقًا لجدول متدرج. يجب تقدير هذه الرسوم ودفعها بحلول اليوم الخامس عشر من الشهر السادس من سنتك الضريبية الحالية.
بالنسبة للشركات ذات المسؤولية المحدودة الجديدة في كاليفورنيا ، يُستحق دفع الضريبة السنوية للسنة الأولى بحلول اليوم الخامس عشر من الشهر الرابع بعد تقديم الطلب إلى وزير الخارجية. يُرجى مراجعة موقع وزير خارجية كاليفورنيا الإلكتروني للاطلاع على التفاصيل. تُبرز هذه التعقيدات على مستوى الولاية أهمية الالتزام المنظم بالضرائب، بما في ذلك الحصول على نماذج W-9 الصحيحة من المتعاقدين.
الأسئلة الشائعة حول الموعد النهائي لتقديم الإقرار الضريبي لشركة ذات مسؤولية محدودة
قد يكون فهم متطلبات المواعيد النهائية لتقديم الإقرارات الضريبية للشركات ذات المسؤولية المحدودة أمرًا مربكًا. إليك إجابات لثلاثة من أكثر الأسئلة شيوعًا من أصحاب هذه الشركات.
ما هو الفرق بين تمديد التقديم وتمديد الدفع؟
هذا فرق جوهري. يمنحك تمديد الموعد النهائي (النموذج 7004 أو 4868) مزيدًا من الوقت لتقديم أوراقك ، وليس مزيدًا من الوقت لدفع ضرائبك . تبقى جميع الضرائب المستحقة عليك واجبة الدفع في الموعد الأصلي. إذا لم تتمكن من الدفع في الوقت المحدد، فعليك البحث عن خيارات دفع أخرى مع مصلحة الضرائب الأمريكية، مثل اتفاقية التقسيط. لا تخلط بين تمديد تقديم الإقرار الضريبي وتمديد موعد الدفع.
إذا فاتني الموعد النهائي لإقرار ضريبة شركة ذات مسؤولية محدودة ولكن إدارة الضرائب تدين لي برد مبلغ، فهل هناك عقوبة؟
إذا كنتَ تستحق استردادًا ضريبيًا، فلن تفرض عليك مصلحة الضرائب الأمريكية غرامةً لعدم تقديم الإقرار الضريبي. مع ذلك، هناك شرط: لديك ثلاث سنوات فقط من تاريخ الاستحقاق الأصلي لتقديم الإقرار والمطالبة باستردادك. إذا فاتك هذا الموعد، فستفقد أموالك نهائيًا. من الأفضل دائمًا تقديم الإقرار في الوقت المحدد، حتى عند توقع استرداد ضريبي، لحماية أموالك ولتكون مستنداتك الضريبية جاهزةً لاحتياجات عملك الأخرى.
هل يمكن لشركتي ذات المسؤولية المحدودة استخدام السنة المالية بدلاً من السنة التقويمية للضرائب؟
نعم، يمكن للشركات ذات المسؤولية المحدودة استخدام السنة المالية بدلاً من السنة الميلادية، وهو ما يُعدّ مفيدًا في كثير من الأحيان للشركات الموسمية. وللتغيير، يجب تقديم النموذج 1128 إلى مصلحة الضرائب الأمريكية (IRS) وإثبات وجود غرض تجاري مشروع لهذا التغيير. لا تتم الموافقة تلقائيًا، لذا يُنصح بالاستعانة بخبير ضرائب. سيؤدي اختيار السنة المالية إلى تغيير جميع مواعيد استحقاق الضرائب؛ وعادةً ما يكون الموعد النهائي لتقديم إقرار ضريبة الشركة ذات المسؤولية المحدودة في اليوم الخامس عشر من الشهر الثالث أو الرابع بعد انتهاء السنة المالية.
البقاء متوافقًا وخاليًا من التوتر
إدارة الالتزامات الضريبية لشركتك ذات المسؤولية المحدودة أمرٌ ممكنٌ بالمعرفة الصحيحة. فهم تصنيفك الضريبي هو الخطوة الأولى لإتقان جدول امتثالك الضريبي.
تذكّر التواريخ المهمة: 17 مارس للشركات التضامنية وشركات S ، و 15 أبريل للمؤسسات الفردية وشركات C ، بالإضافة إلى دفعات الضرائب التقديرية الفصلية. الالتزام بمواعيد تقديم الإقرارات الضريبية للشركات ذات المسؤولية المحدودة يضمن امتثال أعمالك واستقرار تدفقاتك النقدية.
من التحديات الشائعة إدارة المقاولين . أنت بحاجة إلى نماذج W-9 دقيقة لإصدار نماذج 1099-NEC بحلول 31 يناير. يؤدي عدم القيام بذلك إلى تراكم معاملات ورقية يمكن تجنبها، بالإضافة إلى غرامات محتملة.
يُقدّم نظام Fillable W9 حلاً لهذه المشكلة. تتيح لك منصتنا جمع نماذج W-9 الخاصة بالمقاولين وتخزينها والوصول إليها بشكل آمن عبر الإنترنت، مما يُغنيك عن البحث عن النماذج الورقية. وعندما يحين موسم الضرائب، ستكون جميع المعلومات اللازمة مُنظّمة وجاهزة.
رغم أن الاستعانة بمحاسب قانوني معتمد استثمار قيّم، إلا أن التنظيم هو خط الدفاع الأول. الامتثال الضريبي لشركة ذات مسؤولية محدودة بشكل استباقي أمرٌ ممكن.
✅ هل أنت مستعد لإكمال نموذج W9 الخاص بك في دقائق؟ قدّم طلبك الآن من هنا : https://fillablew9.com/apply/